
Ubezpieczenie hali namiotowej - co musisz wiedzieć przed podpisaniem polisy?
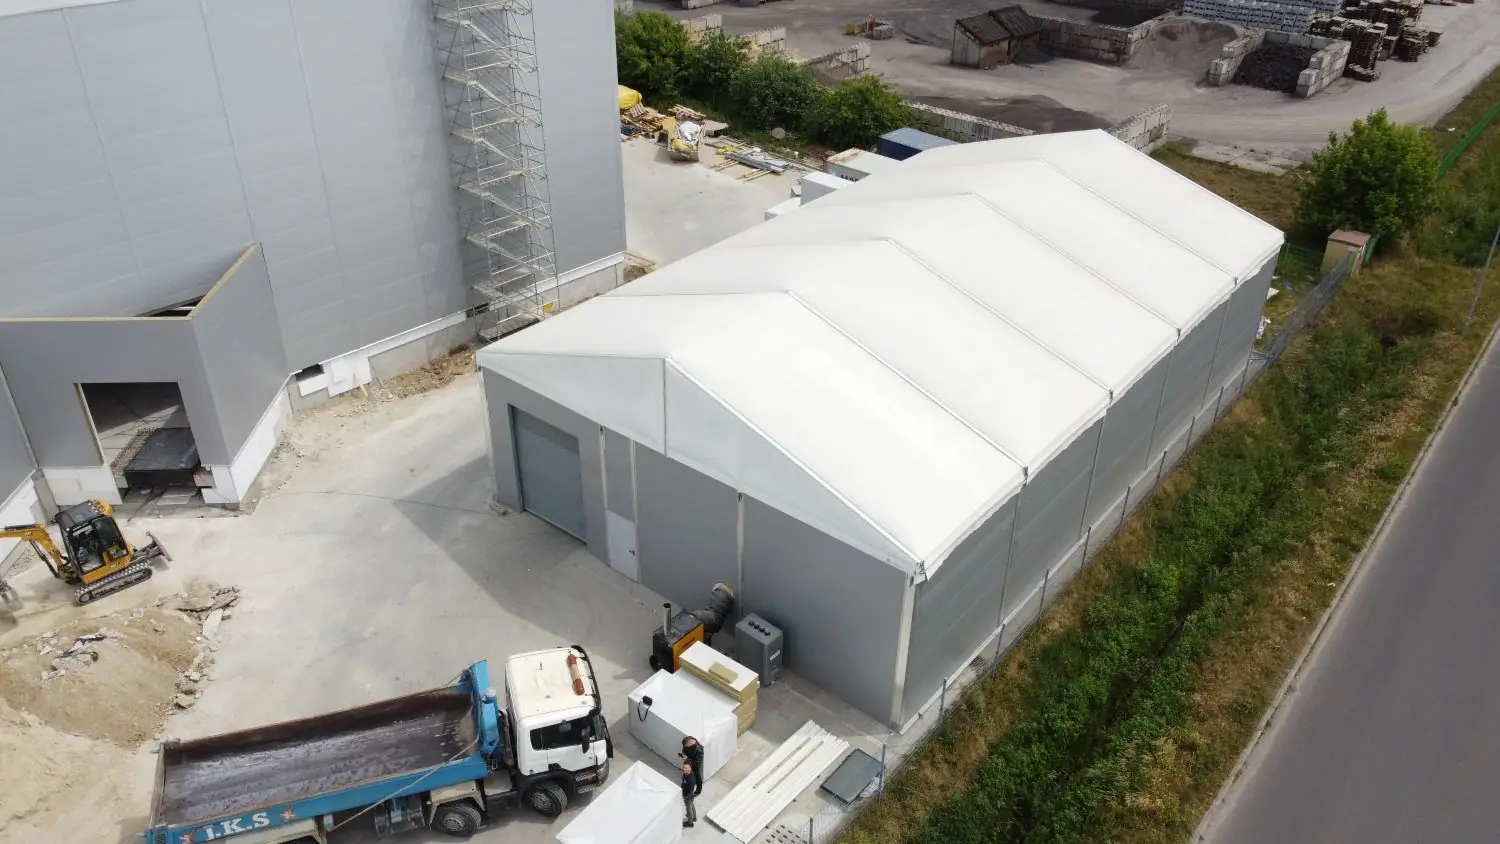
Inwestycja w halę namiotową to często wydatek setek tysięcy złotych. Naturalne jest więc pytanie: czy mogę to ubezpieczyć? I jeśli tak, to na jakich warunkach? Dobra wiadomość jest taka, że hale namiotowe można i należy ubezpieczać - ale jak w przypadku każdej polisy, diabeł tkwi w szczegółach. W tym artykule wyjaśniamy, co musisz wiedzieć, zanim podpiszesz umowę z ubezpieczycielem.
Co obejmuje ubezpieczenie hali namiotowej?
Standardowa polisa dla hali namiotowej producent Ekodynamic może obejmować trzy główne obszary ochrony:
1. Uszkodzenia konstrukcji stalowej
To podstawowy element każdej polisy. Ubezpieczenie pokrywa szkody powstałe w wyniku:
- Działania wiatru - porywisty wiatr, huragany, trąby powietrzne
- Obciążenia śniegiem - nadmierne opady przekraczające projektowane normy
- Gradu - uszkodzenia poszycia i konstrukcji
- Innych zdarzeń losowych - pożar, wybuch, uderzenie pioruna
Ważne: ubezpieczyciel zawsze sprawdzi, czy konstrukcja była odpowiednio zaprojektowana dla strefy śniegowej i wiatrowej, w której stoi. Dlatego certyfikaty i dokumentacja techniczna są kluczowe.
2. Szkody wewnątrz hali
Ubezpieczenie może obejmować także zawartość hali:
- Zniszczenie wyposażenia - regały, wózki widłowe, systemy automatyki
- Uszkodzenie maszyn produkcyjnych - linie technologiczne, narzędzia
- Straty w towarach magazynowych - produkty gotowe, surowce, półprodukty
Ten element polisy jest szczególnie istotny dla hal namiotowych produkcyjnych, gdzie wartość maszyn i materiałów często przewyższa wartość samej konstrukcji.
3. Odpowiedzialność cywilna (OC)
Jeśli w Twojej hali przebywają pracownicy, klienci lub kontrahenci, OC jest niezbędne. Polisa pokrywa:
- Odszkodowania za szkody na osobie - wypadki pracowników, gości
- Szkody na mieniu osób trzecich - np. uszkodzenie samochodu klienta przez spadający element konstrukcji
- Koszty procesów sądowych - jeśli dojdzie do sporu o odszkodowanie
Certyfikat CE - warunek konieczny ubezpieczenia
Tutaj dotykamy kluczowej kwestii: nie każda hala namiotowa da się ubezpieczyć. Ubezpieczyciele wymagają dowodów, że konstrukcja spełnia europejskie normy bezpieczeństwa.
Najważniejsze dokumenty to:
- Certyfikat CE - potwierdza zgodność konstrukcji z normami europejskimi
- Certyfikaty materiałowe - dla stali, plandek, płyt warstwowych
- Projekt konstrukcyjny - z obliczeniami statycznymi i nośnością
- Dokumentacja montażu - potwierdzenie prawidłowej instalacji
Hale od sprawdzonych producentów, takich jak Ekodynamic, posiadają kompletną dokumentację od samego początku - co znacząco ułatwia i przyspiesza proces ubezpieczenia.
Zgodność z normami śniegowymi i wiatrowymi
Polska dzieli się na różne strefy obciążeń. Ubezpieczyciel zawsze zweryfikuje, czy Twoja hala była zaprojektowana zgodnie z normami obowiązującymi w danej lokalizacji:
- Normy śniegowe: PN-EN 1991-1-3 (strefy I-IV, od 0,70 do ≥2,00 kN/m²)
- Normy wiatrowe: PN-EN 1991-1-4
Przykład: jeśli postawisz halę zaprojektowaną dla strefy I (nadmorze) w Zakopanem (strefa IV), ubezpieczyciel odmówi wypłaty odszkodowania w przypadku uszkodzeń wywołanych śniegiem. Dlatego tak ważne jest, by konstrukcja była indywidualnie projektowana pod konkretną lokalizację.
Różnice w składce - rodzaj hali ma znaczenie
Wysokość składki ubezpieczeniowej zależy od kilku czynników:
Rodzaj poszycia
- Dach pojedynczy - wyższa składka (większe ryzyko uszkodzeń)
- Dach pneumatyczny - niższa składka (lepsze zabezpieczenie, ochrona przed śniegiem)
- Dach potrójny z wełną - najniższa składka (najwyższy standard bezpieczeństwa)
Przeznaczenie hali
Sposób użytkowania bezpośrednio wpływa na ryzyko:
- Magazyny - niskie/średnie ryzyko (w zależności od tego, co przechowujesz)
- Produkcja - średnie/wysokie ryzyko (maszyny, procesy technologiczne)
- Eventy - wyższe ryzyko (duża liczba osób, zmienne użytkowanie)
- Obiekty sportowe - średnie ryzyko
Hale przemysłowe z towarami niebezpiecznymi (łatwopalne, chemikalia) będą wymagały specjalnych zabezpieczeń i wyższych składek.
Lokalizacja
- Strefa wiatrowa i śniegowa - góry = wyższa składka
- Ekspozycja - teren otwarty vs osłonięty drzewami/budynkami
- Dostęp straży pożarnej - im dalej, tym wyższa składka
Jak przygotować halę do ubezpieczenia?
Chcesz uzyskać najlepsze warunki polisy? Oto checklist:
Przed montażem:
- ✅ Zamów halę u producenta z pełną dokumentacją i Certyfikatem CE
- ✅ Upewnij się, że konstrukcja jest projektowana dla właściwej strefy śniegowej/wiatrowej
- ✅ Zachowaj wszystkie certyfikaty materiałowe
Podczas montażu:
- ✅ Dokumentuj proces fotograficznie (przydatne w razie sporów)
- ✅ Zachowaj protokoły odbioru montażu
- ✅ Upewnij się, że montaż wykonują certyfikowane ekipy
Po montażu:
- ✅ Przeprowadź przegląd techniczny przed uruchomieniem
- ✅ Wdróż plan konserwacji (regularne przeglądy konstrukcji)
- ✅ Zainstaluj monitoring i alarm (obniża składkę)
Najczęstsze powody odmowy wypłaty odszkodowania
Ubezpieczyciele odmawiają wypłaty, gdy:
- Konstrukcja nie była zgodna z normami - brak certyfikatów, niewłaściwa strefa
- Zaniedbanie konserwacji - brak przeglądów, zignorowane zalecenia serwisu
- Niewłaściwe użytkowanie - przeciążenie konstrukcji ponad normy projektowe
- Brak dokumentacji - nie można udowodnić, że hala była prawidłowo zamontowana
Współpraca z renomowanym producentem eliminuje większość tych ryzyk już na etapie realizacji.
Wynajem a ubezpieczenie
Jeśli wynajmujesz halę zamiast ją kupować, kwestia ubezpieczenia wygląda inaczej:
- Konstrukcja - ubezpiecza wynajmujący (właściciel)
- Zawartość - ubezpiecza najemca (Ty)
- OC - często wspólna polisa lub rozdzielona odpowiedzialność
Przed podpisaniem umowy najmu doprecyzuj, kto za co odpowiada i jakie polisy są już aktywne.
Podsumowanie - ubezpieczenie to nie opcja, to konieczność
Ubezpieczenie hali namiotowej to nie koszt, ale inwestycja w spokój i bezpieczeństwo biznesu. Kluczowe kroki to:
- Wybierz producenta z pełną dokumentacją i Certyfikatem CE
- Upewnij się, że konstrukcja jest projektowana dla właściwej strefy
- Zachowaj wszystkie certyfikaty i protokoły montażu
- Przeprowadzaj regularne przeglądy techniczne
- Dopasuj zakres polisy do rzeczywistego ryzyka w Twojej branży
Pamiętaj: tańsza hala od nieznanych producentów bez certyfikatów może okazać się droższa, gdy ubezpieczyciel odmówi wypłaty odszkodowania po pierwszej zimie. Oszczędność na dokumentacji to ryzyko, którego żaden biznes nie powinien podejmować.
Przeczytaj także
Jak radzić sobie z wypaleniem zawodowym i odzyskać energię do pracy
Technologia
Wypalenie zawodowe nie zna granic wiekowych ani branżowych - może dotknąć każdego przedsiębiorcę, bez względu na jego…
Czytaj więcej: Jak radzić sobie z wypaleniem zawodowym i odzyskać energię do pracyKtóre usługi IT są niezbędne dla małych firm
Technologia
W dobie cyfryzacji i dynamicznego rozwoju technologicznego, usługi IT stały się sercem operacyjnym każdej nowoczesnej firmy.
Czytaj więcej: Które usługi IT są niezbędne dla małych firmJak wybrać odpowiednie oświetlenie do domowego biura
Technologia
W czasach, gdy coraz więcej z nas pracuje zdalnie, stworzenie wygodnego i efektywnego miejsca do pracy w domu nabiera…
Czytaj więcej: Jak wybrać odpowiednie oświetlenie do domowego biuraJak wybrać odpowiednie maszyny HF do produkcji hal namiotowych dla swojego zakładu
Biznes
Moc zgrzewarki stanowi podstawowy parametr decydujący o jej zastosowaniu w produkcji hal namiotowych.
Czytaj więcej: Jak wybrać odpowiednie maszyny HF do produkcji hal namiotowych dla swojego zakładu